9月10日、国際エネルギー機関(IEA)は最新の「Coal Mid-Year Update 2026(暫定訳:石炭中間報告2026年版)」を発表し、地域の需要、生産、貿易、価格にわたる最近の石炭市場の動向と予測を分析しました。本報告書では、ホルムズ海峡の閉鎖が欧州、日本、韓国、中国の石炭市場に波及効果を及ぼしている状況を指摘しています。
近年の減少傾向から一転、2026年の世界の石炭需要は1.2%増加する見込み
2025年も石炭火力発電が世界の石炭需要の主な牽引役となりました。2025年の世界全体の石炭需要は0.3%増の88.4億トンと過去最高を記録しましたが、地域ごとの需要動向には隔たりが見られます。中国の石炭需要が前年並みに留まった一方で、インドの需要は1%減少、EUの需要は6%減少しました。一方、米国では第2次トランプ政権下の政策転換が後押しとなり、2025年の需要が9.5%増加しました。
日本における2026年の石炭需要は、1%減の1.61億トンに減少すると予想されています。中東危機に起因するLNG価格の上昇を受け、発電部門での需要増が産業部門での需要の落ち込みを和らげる形となりました。原子力や再生可能エネルギーの増加が見込まれる一方で、日本政府が効率の低い石炭火力発電所に対する規制を一時的に緩和する決定を下したことが、石炭火力発電を支え、需要減少のペースを鈍化させました。LNG価格が下落する限り、2027年の日本の石炭需要は減少すると見込まれています。
世界全体での2026年の石炭需要は、前年比で1.2%増加し、過去最高の89.4億トンに達すると予測されています。石炭需要の「ピークアウト」予想が再び修正を余儀なくされた形ですが、IEAは、中東の紛争がこの増加の主要因のひとつであると述べています。石炭の代替としてLNGへの移行を考えていた国々では、ホルムズ海峡閉鎖後、石油とLNGの輸送が中断され、輸入LNG価格が高騰したことが石炭需要を急増させています。
さらにIEAは、石炭需要予測が一転した別の要因として2026年の非常に強いエルニーニョ現象を挙げています。エルニーニョにより冷房需要が押し上げられた一方で、水力発電の出力が減少したためです。2026年の石炭需要予測には地域差があり、インドは4.2%増(13.53億トン)、韓国はこれまでの減少予測から一転して6%増(1.19億トン)、米国は7%減少すると予測されています。米国ではデータセンターを含む電力需要の増加が石炭火力発電所の稼働継続を支えてきましたが、より安価な米国産LNGや再生可能エネルギーの設備容量拡大により、2026年の石炭需要は減少すると予測されています。
IEAは、2027年の世界の石炭需要は0.4%減の89.1億トンに減少する見通しです。ただし、この予測は中東危機が終息し、LNG価格が下落するという仮定に基づいているので、ホルムズ海峡が閉鎖されたままであれば、石炭消費は再び増加する可能性があると指摘しています。
2026年は世界の石炭生産量と消費量の格差が縮小する見込み
2026年の世界の石炭生産量は2025年比で約0.7%減少すると予測されていますが、この減少は、2025年末時点での在庫量や、中国のような主要生産国における生産抑制の動きを反映したものとなっています。2027年には再び0.3%増加すると予測されており、4年連続で90億トンを超える見込みとなっています。
中国は依然として世界最大の生産国であり、生産量は46.2億トンを超えると予測されていますが、近年は高い在庫水準のため生産の伸びが限定的となっています。さらに、2026年5月に山西省で発生した深刻なガス爆発事故を受け、現地では100箇所以上の鉱山が一時的な操業停止と生産量の制限が課せられたことも生産量に影響を及ぼしましたが、IEAは2026年の残りの期間で生産が回復すると試算しています。インドの石炭生産量は、国内供給力の強化と輸入依存の低減を目指す政府の継続的な取り組みに支えられ、2026年には10.95億トンに達し、過去最高を更新すると見込まれています。インドネシアは、2026年に主要産出国の中で最大の供給調整を行うと見込まれており、生産量は1,200万トン以上減少すると予測されています。
いずれの地域においても石炭生産に関する動向は、主に市場状況、物流上の制約、および政策の変更などが複合的に作用したと説明されています。
一般炭需要の低下に伴い、世界の石炭貿易は2027年に再び減少に転じる見込み
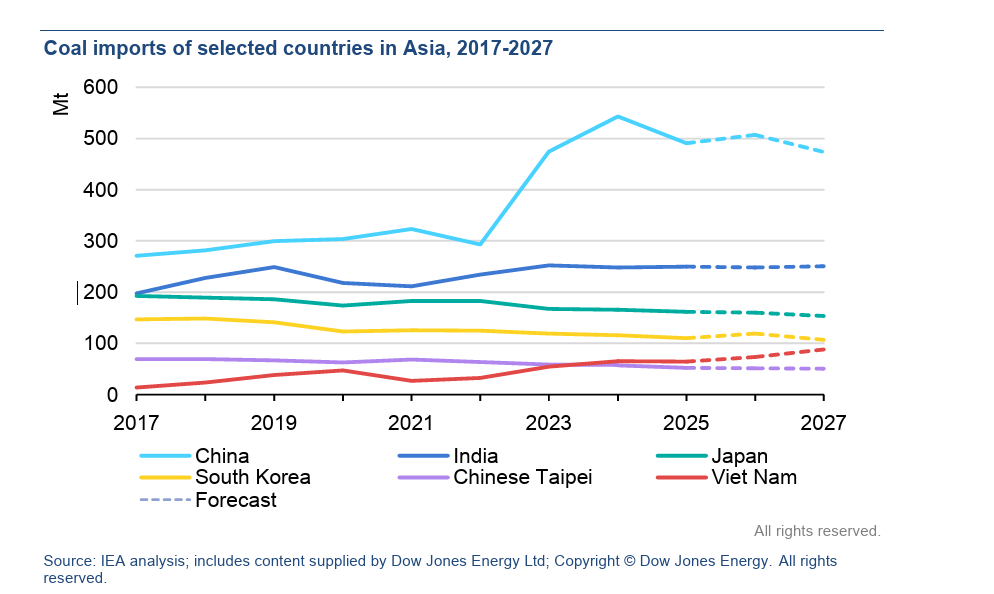
世界の石炭貿易は2024年に過去最高を記録した後、2025年には減少に転じ、石炭総輸入量は、約4%減の14.8億トンとなりました。この減少は主に一般炭の主要な輸入国のほとんどで需要が鈍化したことによるもので、貿易量は約11.1億トンに減少しました。特に中国の輸入が国内生産や既存在庫によって置き換えられたことが減少の大半を占めていますが、インド、日本、韓国、台湾、EUでも輸入が減少しました。一方、ベトナムなどの東南アジア市場では輸入が増加しました。
出典:IEA「Coal Mid-Year Update 2026」(19ページ)
IEAは、中国、インド、欧州での需要および貿易量の減少にもかかわらず、2026年の世界の貿易量は増加すると予想しています。中東紛争を受けて、日本や韓国のような輸入依存国で「ガスから石炭」への転換現象が生じている結果、地域における石炭使用量が以前の予想を上回ることになると指摘しています。中東の紛争を背景に上方修正された日本の一般炭輸入量は、約1.24億トンで横ばいとなる見通しですが、韓国は2025年からの石炭輸入量が10%以上増加すると予測されています。
一方、2027年の石炭貿易総量についてIEAはアジアやヨーロッパの多くの地域で一般炭の出荷量は引き続き減少傾向にあるため、2025年の水準まで下がると見通しています。
2026年前半に世界の一般炭価格が上昇
2022年のエネルギー危機では、いくつかの主要なベンチマークにおける一般炭価格が1トンあたり400USドルを上回るなど、市場に極めて大きな混乱が生じましたが、2025年に入ってからの世界の石炭市場は安定基調を維持してきました。2026年上半期に価格が上昇したものの、2022年の異例の水準に及ぶことはありませんでした。最近の価格の持ち直しは、いくつかの要因によりますが、中東紛争によって引き起こされたガス価格の高騰により、発電における石炭の競争力が増し、結果として一般炭の需要を下支えすることになりました。こうした経緯から、中東危機とウクライナ紛争の2つの危機的状況を比較した場合、ウクライナでの戦争勃発の方が、中東の動向に直接影響を受けやすいアジア市場においてさえも、国際的な一般炭価格により強い影響を与えたことが明らかです。
中東紛争が世界の石炭市場に間接的な影響を及ぼす
本レポートでは、ホルムズ海峡経由で石炭の輸送量はほとんどないにもかかわらず、この紛争が石炭市場に間接的な影響を及ぼしていることが示されています。ホルムズ海峡を経由するLNG輸送量の急減によりLNG価格が押し上げられ、その結果、一般炭市場における需要と価格の上昇を引き起こしました。こうしたダイナミクスは、化石燃料市場間の相互関連性を示しており、単にある化石燃料から別の化石燃料へと切り替えるだけでは、長期的な安定やエネルギー安全保障を得られないことを物語っています。
IEAによれば、2027年の世界の石炭需要の動向は不透明です。ホルムズ海峡を経由するLNG輸送量が紛争勃発前の水準に回復し、価格が危機前の水準に近づけば、2027年の世界の石炭需要は減少する可能性があります。しかし、危機が長期化した場合、世界の石炭需要および消費量はさらに記録を更新するかもしれません。
IEA、Coal Mid-Year Update 2026 (2026年9月10日)
IEAプレスリリース: Global coal demand set to increase this year amid Middle East conflict(2026年9月10日)
関連レポート
【レポート】トランプ政権下でも石炭火力による発電量は減少
【レポート】世界の石炭火力発電所計画追跡『活況と不況 2026』発表
作成・発行:国際エネルギー機関(IEA)
発行:2026年9月10日