電力広域的運営推進機関(OCCTO)が提案し、経済産業省の審議会などで検討が進められている「補完オークション」。これは、猛暑やAIの普及、データセンターの急増に伴う電力需要の増加に備えて1~3年後の電力供給を補完するため、主に休廃止予定の高経年(老朽化)火力発電所を確保・維持するための枠組みとされています。しかし、このオークションの導入が発電事業者の休廃止ロードマップに影響を及ぼし、火力の廃止を停滞させることが懸念されます。脱炭素が逆行する恐れがあるのです。
「補完オークション」のポイント
・需要が増える中での供給不足を意識し、高経年電源を対象とする
・休廃止が予定されている老朽化火力を対象とした旧式設備を維持する仕組み
・約定方式はマルチプライス
・脱炭素電源オークションは4年後の電力確保を目指すのに対し、補完オークションは1~3年後の電力確保を目指す
容量市場と追加検討中の「補完オークション」の違い
容量市場とは?
容量市場とは、2020年度から本格的にスタートした4年後の供給力(kW)を確保する仕組みです。発電事業者は、将来の供給力に応じた対価を事前に見通せるため、設備の維持や投資を進めやすくなります。容量市場オークションの募集対象は、「4年後に供給が可能な状態にできる電源」であることに留意する必要があります。
補完オークションとは?
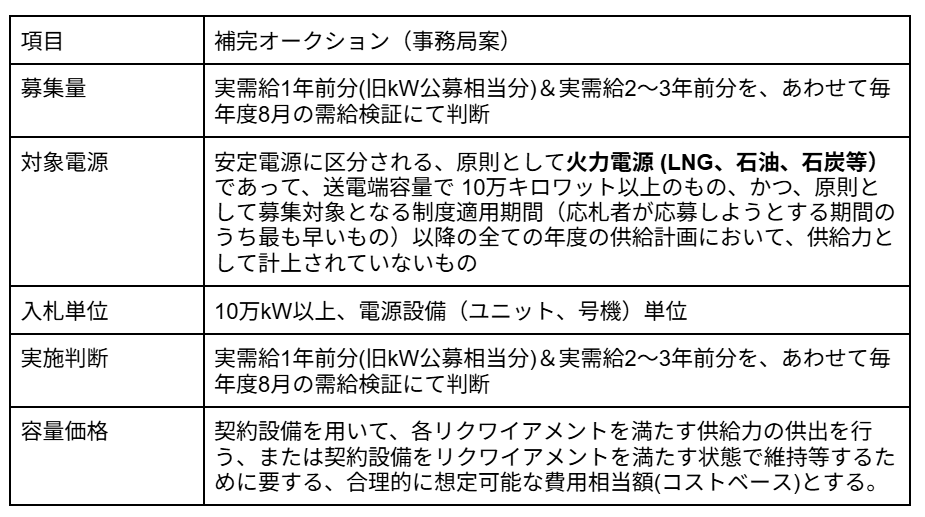
今回、導入が検討されている「補完オークション」は容量市場を補完する仕組みです。「10万kW以上の、休廃止が予定される安定電源(原則として、火力電源を想定)」が対象となるので、今後の供給計画で供給力として計上されていない電源の落札が可能となります。休廃止を検討している採算が厳しい老朽化火力発電所や、環境ポリシー等から運転しないこととした(する)発電設備も対象となるので、発電事業者にとっては、電力が逼迫した際に旧式火力を稼働させるとの大義名分のもと、老朽化した発電設備の補修などを行うための資金を確保し、赤字休廃止を回避することが可能になります。
「補完オークション」登場の背景と予想される影響
「補完オークション」背景
4年後の供給力を確保する『容量市場』が既に存在するにもかかわらず本制度が検討される背景には、容量市場だけでは防ぎきれない短期的な供給不足リスクがあるという考えがあります。OCCTOが公表した2026年度の供給計画では、火力の新増設分から休廃止分を差し引いた設備量が、減少傾向にあることが示されました。こうした中、資源エネルギー庁は、10年に1度程度の猛暑・厳寒時の最大需要(厳気象H1需要)に備え、安定供給の確保に最低限必要となる予備率3%を確保した上で、最大限5%まで確保することを目指す方針を掲げています。しかし一方で、高経年火力の稼働率は低下傾向にあり、修繕費などの維持管理費を回収できずに休廃止を選択する電力会社が増える可能性も指摘されています。
予想される影響
こうした状況を踏まえ、厳気象時に必要な予備率3%を確保した上で、発電所の市場退出(休廃止)などによる供給力の減少に備え、500万kW程度を上乗せするとの考えに基づき、補完オークションの検討が進められています。事業者は、補完オークションで落札できれば、固定費の補填・回収ができるため、既存火力を合理的に維持することが可能になります。しかも、補完オークションではシングルプライス方式(一律の約定価格)ではなくマルチプライス方式(個別実績や必要コストに応じた価格)とすることが検討されています。さらに、「複数年契約」とする案が示されているので、高経年で大規模な修繕が必要な発電所であっても、個別事情に合わせた補填を受けやすくなります。事業者にとって高経年火力を立ち上げ可能な状態で維持するための投資判断がしやすくなるとのメリットが得られるのです。
事業者にとっての補完オークションのメリット
1.固定費(発電設備の維持管理費など)への補填・回収による赤字休廃止の回避
2.マルチプライス方式による費用補填
3.複数年契約による事業の予見性確保(投資判断を容易に)
4.環境ポリシー対策など(経済合理性以外の理由)による休廃止電源への補填
一方で、次のような点が懸念されます。
第一に、老朽火力の固定化と脱炭素への逆行です。本来進めるべき「非効率石炭火力のフェードアウト」や電源の脱炭素化を停滞させる恐れがあります。
第二に、コスト評価の困難さと過剰な負担増です。事業者しか把握できない個別コスト(修繕費等)を基準とするため、高めの費用提示を防ぐことができるのか、透明性の確保は不可欠です。
第三に、蓄電池やディマンド・リスポンス(DR)等との競争の歪曲化です。複数年契約で火力が優先的に維持されることで、これまで以上に分散型リソースの普及を圧迫する恐れがあります。
OCCTOが、発電事業者に対し2027年度の供給力を確保すべく、補修停止時期の見直しを要請していることも懸案事項のひとつです。
補完オークションの費用は誰が負担するのか
補完オークションの費用は、「容量市場」同様、基本的には「容量拠出金」として小売電気事業者が負担する前提で検討が進められています。ただし、リスク対応部分に関しては小売負担から外し送配電網の利用料金である「託送料金」の枠組みで回収する方針も検討されています。いずれにしても、需要側が負担するという構造は変わっていません。これまでの容量市場の「メインオークション」に加え、今後は「長期脱炭素電源オークション」の負担が重なり、さらに「補完オークション」の負担までが上乗せされていくことになれば、電力料金の将来的な高騰は免れません。
費用負担や募集量などの詳細要件については引き続き検討が行われる予定です。老朽火力を抱える発電事業者にとって、補完オークションは維持コストを回収しながら既存施設を延命する選択肢となり得るものです。既存設備が延命されるにとどまらず、計画されていた非効率石炭火力の廃止が見直されることになれば、脱炭素化の取り組みに逆行しかねないとの指摘もあります。
日本政府は、電力の安定供給には火力の延命が不可欠であることを前提に、火力発電所の休廃止で供給力が減少することを懸念しているようですが、実際には老朽化した火力発電所の休廃止が進まない一方で、LNG火力の新設は着々と進められています。火力に依存しない持続可能な電力の供給網を早急に築く必要があります。
参考
総合資源エネルギー調査会 電力・ガス事業分科会 次世代電力・ガス事業基盤構築小委員会 電力安定供給ワーキンググループ(第7回)(リンク)